 Argentina
 Brazil
 BVI
 Canada
 Chile
 Colombia
 Costa Rica
 Curaçao
 Guatemala
 Honduras
 Mexico
 Nicaragua
 Panama
 Peru
 Uruguay
 USA
 Germany
 Luxembourg
 South Africa
 Spain
 Switzerland
 The Netherlands
 United Kingdom
 Hong Kong
 India
 New Zealand
 Singapore
 Turkey
16 minutos de lectura
Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda
 H&CO
Published
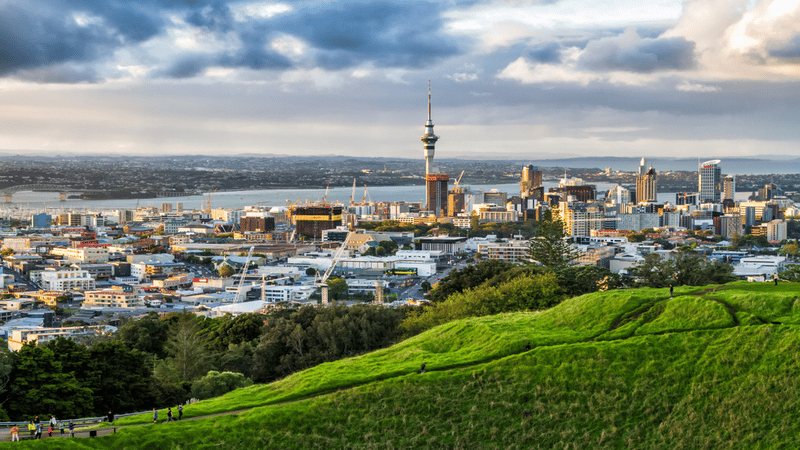
El Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda sirve como un marco fundamental para el comercio y la inversión transfronterizos, estableciendo reglas claras para mitigar la carga de la doble imposición para entidades e individuos que operan entre ambos países. Firmado con el objetivo de promover el comercio bilateral y la integración financiera, el convenio aclara las jurisdicciones tributarias entre el Servicio de Impuestos Internos de los Estados Unidos (IRS) y el Departamento de Ingresos Internos de Nueva Zelanda (IRD). Al definir conceptos clave como la residencia fiscal, el establecimiento permanente y la presencia imponible, el acuerdo reduce las barreras al comercio y proporciona un entorno fiscal predecible para las entidades que operan en ambas jurisdicciones.
En el núcleo del tratado se encuentran mecanismos de alivio diseñados para evitar la doble tributación sobre diversas fuentes de ingresos, incluidos beneficios corporativos, servicios personales, dividendos, intereses y regalías. Mediante tasas reducidas de retención en la fuente y disposiciones de créditos fiscales extranjeros, los contribuyentes pueden compensar los impuestos pagados en un país contra las obligaciones tributarias en el otro. Además, el protocolo incorpora una cláusula de Limitación de Beneficios (LOB, por sus siglas en inglés) para prevenir el treaty shopping, garantizando que solo los residentes que cumplan los requisitos y las empresas comerciales legítimas puedan beneficiarse de las tasas reducidas de retención y de las ventajas administrativas que proporciona el acuerdo.
Comprender la interacción entre el sistema tributario estadounidense basado en la ciudadanía y el sistema tributario neozelandés basado en la residencia requiere un conocimiento integral de estas disposiciones del tratado. A medida que continúan creciendo el trabajo remoto transfronterizo, las inversiones de capital de riesgo y las expansiones multinacionales entre ambas naciones, el cumplimiento de requisitos de información como FBAR, FATCA y las obligaciones locales ante el IRD se vuelve fundamental. Este artículo examina la estructura, las disposiciones clave y las aplicaciones prácticas del Tratado Fiscal entre Estados Unidos y Nueva Zelanda, ofreciendo un análisis sobre cómo individuos y corporaciones pueden optimizar su posición fiscal internacional mientras mantienen un cumplimiento normativo completo.
Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda: Datos Clave y Resumen Ejecutivo
Firmado en 1982 y actualizado mediante un importante protocolo en 2008, el Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda proporciona el marco que rige el comercio bilateral entre ambas naciones. Diseñado para fomentar la inversión directa y facilitar el comercio a través del Pacífico, el convenio delimita claramente la autoridad tributaria entre las autoridades fiscales de ambos países. El tratado establece reglas precisas para determinar la existencia de un establecimiento permanente, fijando umbrales temporales claros para proyectos de construcción y prestación de servicios con el fin de evitar obligaciones fiscales locales inesperadas para las empresas extranjeras.
Una característica central del acuerdo es su moderno marco de retención en la fuente, que reduce significativamente la tributación en el país de origen sobre ingresos pasivos derivados de actividades internacionales. En virtud del protocolo modificado, las tasas de retención aplicables a dividendos entre empresas vinculadas pueden reducirse hasta el 0 %, mientras que las tasas estándar sobre dividendos están limitadas al 15 %. Asimismo, los pagos de intereses y regalías entre ambas jurisdicciones se benefician de límites reducidos de retención (normalmente del 10 % y 5 %, respectivamente), disminuyendo los costos asociados a la retención fiscal en transacciones internacionales.
El cumplimiento de estas disposiciones exige que los contribuyentes armonicen el sistema tributario estadounidense basado en la ciudadanía con el enfoque neozelandés basado en la residencia. El tratado proporciona mecanismos que ayudan a coordinar las obligaciones de información y los créditos fiscales extranjeros entre ambas jurisdicciones. También incluye disposiciones relacionadas con distribuciones de pensiones, pagos de seguridad social y trabajadores temporales, mientras que los mecanismos de crédito fiscal extranjero ayudan a evitar la superposición de obligaciones tributarias. Gracias al intercambio activo de información financiera bajo FATCA entre el IRS y el IRD, tanto las multinacionales como los contribuyentes individuales deben coordinar sus declaraciones, incluyendo divulgaciones mediante el Formulario 8833 del IRS junto con las declaraciones exigidas por el IRD, para garantizar eficiencia fiscal y pleno cumplimiento regulatorio.
Relación Económica: Estados Unidos y Nueva Zelanda (Resumen Ejecutivo)
Estados Unidos y Nueva Zelanda mantienen una sólida relación económica respaldada por actividades de comercio, inversión y servicios en toda la región Asia-Pacífico. Como destino principal para las exportaciones neozelandesas de alto valor y una importante fuente de inversión extranjera directa (IED), el mercado estadounidense respalda la actividad económica en sectores como la tecnología, las industrias creativas y la logística.
1. Dinámica Comercial y Balance Bilateral
- Volumen total de comercio: El comercio anual combinado de bienes y servicios entre ambas naciones supera los USD 16.000 millones.
- Balance comercial: Estados Unidos mantiene un superávit en el comercio de servicios, mientras registra un déficit estructural en bienes físicos debido a la sostenida demanda norteamericana de productos primarios especializados y materias primas agrícolas.
- Posición como socio estratégico: Estados Unidos se mantiene consistentemente entre los tres principales socios comerciales globales de Nueva Zelanda y ocupa el lugar de su mayor aliado comercial en el hemisferio occidental.
2. Sectores Clave y Principales Productos Comerciales
-
Principales exportaciones de Nueva Zelanda a Estados Unidos:
- Carne y productos ganaderos: Carne de res congelada y refrigerada de alta calidad, junto con cortes premium de oveja y cordero.
- Derivados y concentrados lácteos: Caseína, aislados de proteína de leche y grasas lácteas especializadas destinadas a la fabricación industrial de alimentos.
- Horticultura y bebidas premium: Vinos de clase mundial (especialmente Sauvignon Blanc), kiwi y mieles especiales.
-
Principales exportaciones de Estados Unidos a Nueva Zelanda:
- Equipos aeroespaciales y de transporte: Aeronaves comerciales, piezas de aviación, helicópteros y vehículos de pasajeros.
- Bienes de capital y maquinaria de precisión: Turbinas de gas, equipos de automatización industrial y dispositivos médicos y ópticos.
- Servicios digitales de alto valor: Infraestructura en la nube, software como servicio (SaaS), licenciamiento de propiedad intelectual y soluciones financieras.
Impacto del Tratado Fiscal entre Estados Unidos y Nueva Zelanda en la Colaboración Empresarial
El Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda acelera significativamente la expansión corporativa al establecer definiciones operativas claras sobre la presencia empresarial física y digital. Al fijar umbrales temporales precisos para la existencia de establecimientos permanentes, como la prestación de servicios o la ejecución de proyectos de construcción que excedan determinados límites, el acuerdo permite que proveedores tecnológicos estadounidenses, empresas de tecnología agrícola y compañías de ingeniería desarrollen proyectos comerciales de largo plazo en Nueva Zelanda sin generar inesperadamente obligaciones tributarias corporativas a nivel de entidad. Esta previsibilidad jurídica elimina costos fiscales arbitrarios y fomenta asociaciones empresariales transfronterizas y relaciones comerciales de largo plazo.
Además de regular la presencia operativa, el tratado agiliza los flujos de capital y los marcos de precios de transferencia entre ambas jurisdicciones, fomentando inversiones estratégicas y operaciones de fusión entre empresas estadounidenses y neozelandesas. Bajo las directrices del Artículo 9, que regula las transacciones entre empresas asociadas, los grupos multinacionales pueden estructurar precios intercompañía, cargos de administración y licencias de propiedad intelectual sin enfrentar una tributación duplicada sobre sus beneficios corporativos. La reducción de las cargas de retención también incentiva a fondos estadounidenses de venture capital y private equity a respaldar empresas innovadoras de Nueva Zelanda, facilitando la asignación de capital hacia polos tecnológicos como Auckland y Wellington.
Para sostener asociaciones empresariales de largo plazo, el tratado establece un mecanismo de resolución de controversias conocido como Procedimiento de Acuerdo Mutuo (MAP, por sus siglas en inglés). Administrado directamente por las autoridades competentes del IRS y del Departamento de Ingresos Internos de Nueva Zelanda (IRD), el MAP ofrece un canal específico para resolver conflictos de interpretación fiscal, ajustes derivados de auditorías y disputas de precios de transferencia sin necesidad de recurrir a litigios costosos. Junto con el intercambio bilateral de información tributaria y las protecciones contra la discriminación, este mecanismo cooperativo brinda confianza a los ejecutivos de negocios internacionales al garantizar que ambas jurisdicciones mantengan un entorno comercial justo, transparente y estable.
Tributación de las Categorías de Ingresos Bajo el Tratado entre Estados Unidos y Nueva Zelanda
Comprender cómo se clasifican y gravan las diferentes categorías de ingresos bajo el Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda (actualizado mediante el Protocolo de 2008) es esencial para optimizar estructuras multinacionales, eliminar exposiciones fiscales superpuestas y mantener el cumplimiento integral de las obligaciones de reporte en cada país.
1. Ingresos por Dividendos (Artículo 10)
Según el Artículo 10, los dividendos distribuidos por una empresa de un Estado contratante a un beneficiario efectivo residente en el otro Estado pueden estar sujetos a imposición en ambos países; sin embargo, la retención en la fuente para no residentes (NRWT) del país de origen está limitada por topes específicos:
- Participaciones corporativas matrices (≥80 % de los derechos de voto): 0 % de retención en la fuente (siempre que se cumplan los requisitos de permanencia y de Limitación de Beneficios).
- Participaciones corporativas directas (≥10 % de los derechos de voto): Retención máxima del 5 %.
- Inversiones de cartera (<10 % de los derechos de voto o accionistas individuales): Retención máxima del 15 %.
Caso práctico:
Una empresa matriz estadounidense posee una participación con derecho a voto del 25 % en una compañía de software activa con sede en Auckland. Cuando la entidad neozelandesa distribuye dividendos, la tasa de retención aplicable a no residentes se reduce de los niveles estándar al 5 % en virtud del tratado. Posteriormente, la empresa matriz estadounidense puede reclamar un crédito fiscal extranjero (FTC) para compensar los impuestos pagados en el extranjero contra su obligación tributaria corporativa en Estados Unidos.
2. Ingresos por Intereses (Artículo 11)
El Artículo 11 limita la retención en la fuente del país de origen sobre pagos transfronterizos de intereses a un máximo del 10 %. Sin embargo, el Protocolo de 2008 introdujo una exención total (0 % de retención) para intereses pagados a instituciones financieras calificadas, bancos o entidades dedicadas al financiamiento empresarial.
Caso práctico:
Una startup con sede en Wellington obtiene un préstamo corporativo de un banco comercial estadounidense. En lugar de quedar sujeta a las tasas estándar de retención sobre intereses pagados a no residentes, los pagos de intereses califican para la exención del 0 % prevista en el tratado para instituciones financieras, permitiendo transferencias completas para el servicio de la deuda sin deducciones fiscales locales en la fuente.
3. Regalías e Ingresos por Propiedad Intelectual (Artículo 12)
Las regalías derivadas de la concesión de licencias sobre patentes, marcas registradas, conocimientos técnicos o derechos de autor de software están sujetas a una tasa máxima de retención en la fuente del 5 % bajo el tratado. (Nota: el protocolo excluye expresamente de la definición de regalías los pagos relacionados con el arrendamiento de equipos comerciales o industriales).
Caso práctico:
Una empresa de Nueva Zelanda licencia software propietario de un proveedor ubicado en Silicon Valley. Según la legislación interna neozelandesa, los pagos transfronterizos por regalías están sujetos a una retención del 15 %. La aplicación del Artículo 12 reduce dicha retención al 5 %, disminuyendo significativamente la carga total de retención fiscal asociada al licenciamiento tecnológico.
4. Ganancias de Capital (Artículo 13)
Las ganancias de capital derivadas de la enajenación de activos generalmente están sujetas a tributación únicamente en el país de residencia del vendedor. La tributación en el país de origen se aplica solamente bajo determinadas excepciones legales:
- Bienes inmuebles (propiedad inmobiliaria) ubicados en el país de origen.
- Participaciones en entidades cuyo valor principal proviene de bienes inmuebles (como ocurre bajo las reglas FIRPTA de Estados Unidos).
- Bienes muebles vinculados a un Establecimiento Permanente (PE) local.
Caso práctico:
Un inversionista estadounidense vende acciones de una empresa tecnológica comercial de Nueva Zelanda que no posee bienes inmuebles. Conforme al Artículo 13, Nueva Zelanda no puede imponer impuesto sobre las ganancias de capital generadas por la transacción, manteniendo la jurisdicción tributaria principal exclusivamente en Estados Unidos.
5. Beneficios Empresariales y Establecimiento Permanente (Artículos 7 y 5)
Los beneficios comerciales activos generados por una empresa de una nación solo están sujetos a imposición en su país de origen, salvo que la actividad empresarial se realice en el país anfitrión a través de un Establecimiento Permanente (PE). Un PE se configura mediante operaciones físicas fijas o por la superación de determinados umbrales temporales (por ejemplo, obras de construcción que duren más de 12 meses o actividades de exploración de recursos naturales que excedan 6 meses).
Caso práctico:
Una consultora estadounidense presta servicios de gestión de proyectos a corto plazo para clientes en Christchurch de forma remota, sin mantener una oficina física ni superar los umbrales de tiempo aplicables. Como no se crea un Establecimiento Permanente, Nueva Zelanda no puede gravar con impuesto corporativo los ingresos derivados del proyecto.
Tabla Resumen: Tasas Domésticas vs. Tasas de Retención del Tratado EE. UU.–Nueva Zelanda
| Categoría de ingreso / flujo de renta | Tasa doméstica estándar de EE. UU. | Tasa doméstica estándar de Nueva Zelanda (NRWT) | Tasa reducida bajo el tratado |
|---|---|---|---|
| Dividendos corporativos principales (≥80 % de participación) | 30 % | 30 % | 0 % (sujeto a LOB) |
| Dividendos directos (≥10 % de participación) | 30 % | 30 % / 15 % (con imputación) | 5 % |
| Dividendos de cartera (<10 % de participación) | 30 % | 30 % / 15 % (con imputación) | 15 % |
| Intereses generales | 30 % | 15 % (o 2 % AIL) | 10 % |
| Intereses pagados a bancos o instituciones financieras | 30 % | 15 % | 0 % |
| Regalías y derechos de autor de software | 30 % | 15 % | 5 % |
| Ganancias de capital (acciones no vinculadas a bienes inmuebles) | CGT estándar | Exentas / Impuesto sobre operaciones comerciales | Exentas en el país anfitrión |
Cumplimiento y Reportes Bajo el Tratado Fiscal entre Estados Unidos y Nueva Zelanda
Comprender las disposiciones del tratado es solo el primer paso; ejecutar un cumplimiento riguroso y mantener documentación integral es donde las estrategias bilaterales tienen éxito o fracasan. Los errores en la presentación de información administrativa o la falta de documentación pueden provocar la pérdida inmediata de los beneficios del tratado, activando las tasas máximas de retención previstas por la ley y generando costosas disputas administrativas.
1. Certificación de Residencia Fiscal y Documentación de Beneficiario Efectivo
Para acceder a tasas reducidas de retención sobre pagos entre Estados Unidos y Nueva Zelanda, se requiere una verificación formal de la residencia fiscal y de la condición de beneficiario efectivo antes de que se desembolsen los fondos:
- Para entidades de Nueva Zelanda que reciben ingresos de fuente estadounidense: Las corporaciones extranjeras deben proporcionar a los agentes retenedores estadounidenses un Formulario W-8BEN-E del IRS debidamente completado (o el Formulario W-8BEN para personas físicas) antes de procesar cualquier pago. Conforme al Artículo 16 (Limitación de Beneficios), las entidades deben certificar específicamente su cumplimiento de los requisitos LOB en la Parte XIV del Formulario W-8BEN-E para demostrar su elegibilidad al tratado.
- Para entidades estadounidenses que reciben ingresos de Nueva Zelanda: Las empresas estadounidenses que operan en Nueva Zelanda deben obtener el Formulario 6166 del IRS (Certificado de Residencia Fiscal de EE. UU.) y presentarlo junto con los formularios de declaración exigidos por el Inland Revenue Department (IRD), como el IR386, para acceder a reducciones de la retención para no residentes (NRWT) o al régimen Approved Issuer Levy (AIL).
- Demostración de la condición de beneficiario efectivo: Tanto el IRS como el IRD exigen que el receptor de los ingresos sea el verdadero beneficiario efectivo y no una entidad intermediaria o conducto, con el fin de evitar abusos del tratado.
2. Obligaciones y Exposición de los Agentes Retenedores
Las entidades que actúan como agentes retenedores en cualquiera de los dos países tienen la responsabilidad legal de aplicar correctamente las tasas del tratado. Si un agente retenedor realiza pagos de dividendos, intereses o regalías sin contar con documentación válida y vigente que acredite la residencia fiscal del beneficiario, estará legalmente obligado a retener las tasas domésticas estándar (30 % en Estados Unidos o las tasas NRWT aplicables, que pueden llegar hasta el 30 % en Nueva Zelanda).
La recuperación de impuestos retenidos en exceso requiere posteriormente la presentación de complejas reclamaciones de devolución ante el IRS o el IRD, lo que puede generar importantes retrasos en los flujos de efectivo.
3. Integración de Créditos Fiscales Extranjeros (FTC)
Para eliminar la doble tributación, los contribuyentes deben documentar cuidadosamente los impuestos pagados en el país anfitrión para respaldar las solicitudes de crédito fiscal en sus declaraciones anuales:
- Contribuyentes estadounidenses: Los impuestos pagados al IRD pueden acreditarse contra las obligaciones tributarias federales mediante la presentación del Formulario 1116 (personas físicas) o el Formulario 1118 (corporaciones), sujetos a las limitaciones establecidas en la Sección 904 del Código de Rentas Internas (IRC).
- Contribuyentes de Nueva Zelanda: Los residentes fiscales neozelandeses que pagan impuestos federales en Estados Unidos pueden aplicar créditos fiscales extranjeros conforme a la Subparte LJ de la Ley del Impuesto sobre la Renta de Nueva Zelanda de 2007, en concordancia con el Artículo 22 del tratado bilateral, para compensar los impuestos extranjeros pagados con sus obligaciones tributarias locales.
4. Divulgaciones Obligatorias de Posiciones Basadas en Tratados (Formulario 8833 del IRS)
Cuando un contribuyente adopta una posición fiscal basada en el Tratado entre Estados Unidos y Nueva Zelanda que modifica o prevalece sobre una disposición del Código de Rentas Internas de EE. UU., la legislación federal exige una divulgación formal ante el IRS:
- Obligación de presentación: Los contribuyentes deben adjuntar el Formulario 8833 del IRS (Treaty-Based Return Position Disclosure) a su declaración federal anual siempre que invoquen disposiciones del tratado que modifiquen ingresos gravables, alteren la existencia de un Establecimiento Permanente o permitan determinadas exenciones fiscales.
- Sanciones por incumplimiento: La omisión de presentar el Formulario 8833 cuando es obligatorio puede dar lugar a sanciones legales de USD 1.000 por incumplimiento para personas físicas y USD 10.000 para corporaciones tipo C, conforme a la Sección 6712 del IRC.
10 Acciones Estratégicas para Maximizar los Beneficios del Tratado entre Estados Unidos y Nueva Zelanda
- Verifique su elegibilidad bajo las reglas LOB: Presente el Formulario W-8BEN-E (Parte XIV) para certificar su elegibilidad bajo el Artículo 16 antes de iniciar distribuciones transfronterizas de capital.
- Asegure dividendos con tasa del 0 %: Mantenga una participación con más del 80 % de los derechos de voto durante al menos 12 meses antes de la distribución de dividendos conforme al Artículo 10.
- Aproveche las exenciones del 0 % para intereses: Estructure deuda intercompañía a través de instituciones financieras calificadas conforme al Protocolo de 2008 al Artículo 11.
- Separe los arrendamientos de equipos: Reclasifique los alquileres de equipos comerciales fuera de la definición de regalías para eliminar la retención en la fuente bajo el Artículo 7.
- Controle la duración de los servicios prestados: Supervise cuidadosamente la presencia del personal y las actividades de prestación de servicios, ya que superar determinados umbrales puede dar lugar a un Establecimiento Permanente.
- Documente adecuadamente los precios de transferencia: Mantenga documentación contemporánea conforme a las directrices de la OCDE y la Sección 482 para honorarios de gestión y regalías por propiedad intelectual bajo el Artículo 9.
- Presente el Formulario 8833 del IRS: Divulgue las posiciones fiscales basadas en tratados que prevalezcan sobre la legislación interna para evitar sanciones por incumplimiento de entre USD 1.000 y USD 10.000 bajo la Sección 6712 del IRC.
- Solicite créditos fiscales extranjeros: Coordine los impuestos pagados al IRD con los Formularios 1116/1118 del IRS o con la Subparte LJ de la Ley del Impuesto sobre la Renta de Nueva Zelanda de 2007.
- Obtenga el Formulario 6166: Solicite tempranamente un Certificado de Residencia Fiscal de Estados Unidos mediante el Formulario 8802 para acceder a tasas reducidas de NRWT en Nueva Zelanda.
- Utilice el MAP para resolver controversias: Solicite asistencia de la autoridad competente bajo el Artículo 24 para resolver reclamaciones fiscales concurrentes sin necesidad de iniciar litigios.
Conclusión
El Tratado de Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda constituye un marco importante para las empresas e inversionistas que participan en el comercio internacional en la región del Pacífico. Al establecer reglas claras sobre residencia fiscal, umbrales de establecimiento permanente y tasas de retención en la fuente, el acuerdo reduce significativamente los riesgos de doble imposición y proporciona un entorno fiscal predecible. Sin embargo, confiar únicamente en la existencia del tratado no es suficiente; aprovechar plenamente su valor económico exige una alineación precisa entre las operaciones corporativas, las estructuras empresariales y las obligaciones de reporte bilateral.
A medida que la actividad comercial entre Estados Unidos y Nueva Zelanda continúa expandiéndose en sectores de alto crecimiento como la tecnología, el capital de riesgo y la agricultura, también se ha intensificado la carga administrativa necesaria para mantener el cumplimiento normativo. Tanto las autoridades fiscales estadounidenses como las neozelandesas aplican rigurosamente sus requisitos documentales, desde la certificación de Limitación de Beneficios (LOB) en el Formulario W-8BEN-E hasta la presentación de divulgaciones fiscales basadas en tratados mediante el Formulario 8833 del IRS. Las organizaciones que gestionan proactivamente estas obligaciones protegen su acceso a tasas reducidas de retención sobre dividendos, intereses y regalías, al tiempo que reducen su exposición a auditorías costosas.
En última instancia, una planificación fiscal multinacional eficaz depende de considerar el cumplimiento de los tratados no como una tarea administrativa anual, sino como un componente esencial de la estrategia global de negocios. Al armonizar precios de transferencia, supervisar la presencia internacional de empleados y utilizar mecanismos de créditos fiscales extranjeros, las corporaciones multinacionales y los inversionistas pueden optimizar sus tasas impositivas globales efectivas. Mantener documentación sólida e involucrar a las autoridades competentes cuando surgen controversias garantiza resiliencia operativa a largo plazo y crecimiento sostenible en ambas jurisdicciones.
¿Cómo puede H&CO ayudarle a navegar el Tratado Fiscal entre EE. UU. y Nueva Zelanda?
Navegar el Tratado para Evitar la Doble Imposición entre Estados Unidos y Nueva Zelanda requiere precisión técnica y una planificación proactiva. En H&CO, nuestros especialistas en impuestos internacionales ayudan a empresas multinacionales, inversionistas y contribuyentes individuales a optimizar su posición fiscal internacional mientras mantienen el pleno cumplimiento de las normativas del IRS y del Inland Revenue Department (IRD) de Nueva Zelanda.
- Optimización de tratados y estructuración de entidades: Analizamos estructuras corporativas bajo las reglas de Limitación de Beneficios (LOB), optimizamos los flujos de efectivo entre empresas relacionadas (dividendos, intereses y regalías) para reducir las tasas de retención en la fuente y gestionamos la presencia de servicios para evitar obligaciones inesperadas derivadas de un Establecimiento Permanente (PE).
- Cumplimiento y declaraciones transfronterizas: Nuestro equipo prepara documentación crítica de residencia y retención (formularios W-8BEN-E, W-8BEN y Formulario 6166), administra las divulgaciones obligatorias relacionadas con tratados (Formulario 8833 del IRS) y maximiza los créditos fiscales extranjeros (Formularios 1116/1118 y Subparte LJ) para eliminar la doble imposición.
- Precios de transferencia y resolución de controversias: Desarrollamos políticas de precios de transferencia alineadas con las directrices de la OCDE para transacciones entre empresas relacionadas y representamos a nuestros clientes en Procedimientos de Acuerdo Mutuo (MAP) para resolver disputas por doble tributación directamente con las autoridades competentes.
Ya sea que esté expandiendo operaciones hacia Nueva Zelanda, realizando inversiones de capital o gestionando obligaciones fiscales por doble residencia, H&CO ofrece asesoría integral para reducir la carga fiscal global y respaldar sus objetivos de expansión internacional.
Preguntas Frecuentes (FAQ)
¿Cuál es el propósito principal del Tratado sobre el Impuesto sobre la Renta entre Estados Unidos y Nueva Zelanda?
El objetivo fundamental del acuerdo es evitar la superposición de obligaciones tributarias para las personas físicas y las entidades corporativas que generan ingresos en ambas jurisdicciones. Al establecer reglas claras sobre la residencia fiscal, el establecimiento permanente y las tasas máximas permitidas de retención en la fuente, el tratado reduce las barreras financieras para el comercio bilateral, protege a los inversionistas de obligaciones fiscales redundantes entre el IRS y el Departamento de Impuestos Internos de Nueva Zelanda (IRD) y crea un entorno legal predecible para la inversión transfronteriza.
¿Cómo afecta el tratado a los impuestos retenidos en la fuente sobre los pagos de dividendos entre ambos países?
El tratado reduce significativamente las tasas estándar de retención de impuestos nacionales para no residentes sobre las distribuciones de dividendos transfronterizos. Según el Artículo 10, el impuesto de retención sobre dividendos tiene un límite máximo del 0% para las entidades matrices corporativas que califiquen y posean una participación con derecho a voto del 80% o más durante al menos 12 meses, del 5% para las inversiones corporativas directas que posean al menos el 10% del poder de voto, y del 15% para inversiones de cartera o accionistas individuales.
¿Cuáles son las reglas para los pagos transfronterizos de intereses y regalías según el acuerdo?
Bajo el protocolo modificado, los pagos generales de intereses transfronterizos están sujetos a un límite máximo de retención en la fuente del 10%, mientras que se aplica una exención (tasa del 0%) a los intereses pagados a instituciones financieras y bancos que califiquen. Para las regalías de propiedad intelectual, licencias de software y patentes, la tasa de retención en la fuente está limitada al 5%, lo que reduce significativamente la carga fiscal sobre las transferencias de tecnología y las licencias comerciales entre ambas naciones.
¿Cómo evita el tratado que las entidades no residentes se aprovechen de tasas impositivas reducidas ("treaty shopping" o búsqueda de tratados favorables)?
El tratado incorpora una estricta disposición de Limitación de Beneficios (LOB) en el Artículo 16, la cual exige que las entidades que reclaman los beneficios del tratado demuestren una conexión económica genuina con los Estados Unidos o Nueva Zelanda. Las entidades corporativas deben demostrar que cumplen con pruebas específicas, como cotizar en bolsa, cumplir con criterios de actividad comercial o empresarial activa, o superar umbrales de propiedad y erosión de la base imponible, en documentación como el Formulario W-8BEN-E del IRS antes de calificar para tasas de retención más bajas.
¿Qué desencadena un Establecimiento Permanente (EP) y la obligación de pagar impuestos corporativos locales en Nueva Zelanda para una empresa estadounidense?
Una empresa estadounidense crea un Establecimiento Permanente en Nueva Zelanda si mantiene un lugar fijo de negocios, como una oficina o sucursal, o si realiza actividades físicas específicas que excedan ciertos límites temporales. Conforme al Artículo 5, los proyectos de construcción o edificación que duren más de 12 meses o los servicios técnicos y de asesoría prestados en el lugar durante más de 183 días dentro de cualquier período de 12 meses desencadenan un EP, lo que somete los ingresos locales atribuibles a las declaraciones del impuesto sobre la renta corporativa de Nueva Zelanda.
¿Cómo pueden los inversionistas y los contribuyentes con doble estatus eliminar la doble tributación en sus declaraciones anuales?
Los contribuyentes utilizan mecanismos de crédito fiscal extranjero (FTC) en su país de origen para compensar los impuestos sobre la renta pagados legalmente en la nación anfitriona. Los ciudadanos y las corporaciones estadounidenses reclaman créditos por los impuestos pagados al IRD presentando el Formulario 1116 del IRS (para personas físicas) o el Formulario 1118 (para corporaciones) en sus declaraciones de impuestos federales. Por el contrario, los residentes fiscales de Nueva Zelanda compensan los impuestos federales estadounidenses pagados contra sus obligaciones tributarias nacionales conforme a la Subparte LJ de la Ley del Impuesto sobre la Renta de Nueva Zelanda de 2007.
¿Qué formularios administrativos se requieren para reclamar los beneficios del tratado al recibir ingresos de fuente estadounidense?
Para recibir tasas reducidas de retención de impuestos sobre dividendos, intereses o regalías originados en los EE. UU., las personas físicas de Nueva Zelanda deben proporcionar al pagador estadounidense un Formulario W-8BEN del IRS debidamente completado, mientras que las entidades corporativas deben presentar el Formulario W-8BEN-E antes del desembolso. Estos formularios de certificación documentan el estatus fiscal no estadounidense, establecen la propiedad efectiva y certifican formalmente el cumplimiento de las cláusulas de Limitación de Beneficios del tratado.
¿Qué es el Formulario 8833 del IRS y cuándo es obligatorio presentarlo?
El Formulario 8833 del IRS (*Declaración de Posición en la Declaración Basada en un Tratado*) debe adjuntarse a una declaración de impuestos federal de los EE. UU. siempre que un contribuyente adopte la postura de que una disposición del tratado entre EE. UU. y Nueva Zelanda anula, modifica u otorga una exención respecto de las regulaciones estándar del Código de Rentas Internas. No presentar el Formulario 8833 al reclamar posiciones basadas en el tratado, como anular las reglas de Establecimiento Permanente o reclamar exenciones sobre ganancias de capital, puede resultar en multas reglamentarias de $1,000 para contribuyentes individuales y $10,000 para corporaciones tipo C.
¿Cómo maneja el tratado fiscal las ganancias de capital obtenidas por la venta de activos o acciones?
Según el Artículo 13, las ganancias de capital derivadas de la venta de bienes muebles, acciones o valores generalmente están exentas de impuestos en el país anfitrión y tributan exclusivamente en el país de residencia del vendedor. La tributación en el país anfitrión se aplica solo en excepciones muy limitadas, como la enajenación de bienes raíces (bienes inmuebles) ubicados en ese país, acciones en entidades con gran proporción de bienes inmuebles donde dichos bienes constituyen la mayor parte del valor de los activos, o bienes muebles vinculados a un Establecimiento Permanente local.
¿Cómo resuelve el tratado las disputas fiscales o los casos de doble residencia fiscal?
Cuando interpretaciones contradictorias de la residencia fiscal o ajustes unilaterales de auditoría por parte del IRS o el IRD dan lugar a doble tributación, los contribuyentes pueden solicitar asistencia conforme al Artículo 24 a través del Procedimiento de Acuerdo Mutuo (MAP). Este canal administrativo permite que las autoridades fiscales competentes de ambos países negocien directamente para resolver casos de desempate de residencia, disputas sobre precios de transferencia o clasificaciones inconsistentes sin exigir que el contribuyente recurra a un litigio ante los tribunales.