 Argentina
 Brazil
 BVI
 Canada
 Chile
 Colombia
 Costa Rica
 Curaçao
 Guatemala
 Honduras
 Mexico
 Nicaragua
 Panama
 Peru
 Uruguay
 USA
 Germany
 Luxembourg
 South Africa
 Spain
 Switzerland
 The Netherlands
 United Kingdom
 Hong Kong
 India
 New Zealand
 Singapore
 Turkey
 H&CO
Crear empresa en México siendo extranjero
 H&CO : 3 feb 2023, 14:34:10
Crear una empresa en México requiere cumplir con ciertos requisitos legales y administrativos. Este proceso puede ser desalentador para aquellos que...
Cuando una empresa se constituye en México, una de las primeras decisiones jurídicas es definir qué tipo de sociedad mercantil tendrá. Entre las alternativas más utilizadas, están la Sociedad Anónima de Capital Variable (S.A. de C.V.) y la Sociedad de Responsabilidad Limitada de Capital Variable (S. de R.L. de C.V.).
Elegir una u otra no debería depender únicamente de una posible ventaja fiscal, la estructura societaria también puede influir en el control de la empresa, la entrada de inversionistas, la transmisión de participaciones y la forma en que se toman decisiones corporativas.
Por eso, conocer sus diferencias legales y fiscales permite tomar una mejor decisión desde el inicio y evitar modificaciones que pueden resultar complejas o costosas. En este artículo se muestra una comparación práctica entre ambas, sus principales características y los factores que conviene analizar antes de constituir una empresa en México.
La Sociedad Anónima (S.A.) y la Sociedad de Responsabilidad Limitada (S. de R.L.) son dos de las sociedades mercantiles reconocidas por la Ley General de Sociedades Mercantiles en México. Ambas pueden constituirse como sociedades de capital variable, de acuerdo con el artículo 1 de dicha ley.
La diferencia principal está en la forma en que se integra la participación de sus integrantes, en la S.A., el capital se divide en acciones; en la S. de R.L., en partes sociales. Esta distinción influye en las reglas de transmisión de participaciones, admisión de nuevos integrantes y organización de la sociedad.
La S.A. de C.V. es una sociedad que existe bajo una denominación y se compone exclusivamente de socios cuya obligación se limita al pago de sus acciones. Así lo establece el artículo 87 de la LGSM.
El capital de esta sociedad está representado por acciones, el artículo 111 señala que estas sirven para acreditar y transmitir la calidad y los derechos de socio. Además, el artículo 112 establece que las acciones serán de igual valor y conferirán iguales derechos, aunque el contrato social puede contemplar distintas clases con derechos especiales.
De acuerdo con el artículo 89 del documento, para constituir una sociedad anónima se requiere:
El artículo 91 también establece información adicional que debe contener la escritura constitutiva o póliza, como la parte exhibida del capital, el número y valor nominal de las acciones, el nombramiento de uno o varios comisarios y las facultades de la Asamblea General.
Por lo tanto, cuando una empresa evalúa constituirse como S.A. de C.V., debe considerar tanto la estructura accionaria como los requisitos legales aplicables a su constitución y funcionamiento.
La S. de R.L. de C.V. es una sociedad constituida entre socios que solamente están obligados al pago de sus aportaciones. Su capital se divide en partes sociales, las cuales no pueden estar representadas por títulos negociables, a la orden o al portador. Así lo establece el artículo 58 de la LGSM.
A diferencia de las acciones de una sociedad anónima, las partes sociales únicamente pueden cederse en los casos y bajo los requisitos previstos por la ley. Esta es una de las diferencias jurídicas más importantes entre ambas figuras.
La LGSM establece reglas específicas para esta sociedad:
Estas disposiciones permiten identificar una estructura de participación distinta a la de la S.A. de C.V., especialmente en lo relacionado con la integración del capital y la incorporación de nuevos socios.
El artículo 111 de la LGSM establece que las acciones sirven para acreditar y transmitir la calidad y los derechos de socio. El artículo 130 permite que el contrato social establezca que la transmisión de acciones requiera autorización del consejo de administración.
Esto significa que, aunque las acciones son el instrumento de participación de una S.A., los estatutos pueden incluir reglas específicas sobre su transmisión.
El artículo 65 establece que para la cesión de partes sociales y la admisión de nuevos socios basta el consentimiento de los socios que representen la mayoría del capital social, salvo que los estatutos exijan una proporción mayor.
Además, el artículo 66 señala que, cuando la cesión se autorice a favor de una persona extraña a la sociedad, los socios tendrán el derecho del tanto y un plazo de 15 días para ejercitarlo.
Por ello, una empresa que busca mantener control sobre la entrada de nuevos integrantes debe revisar estas disposiciones y los estatutos que regulan su sociedad.
Tabla de comparación legal
|
Característica |
S.A. de C.V. |
S. de R.L. de C.V. |
|
Fundamento en la LGSM |
Artículos 87 y siguientes |
Artículos 58 y siguientes |
|
Participación |
Acciones |
Partes sociales |
|
Responsabilidad |
Limitada al pago de las acciones |
Limitada al pago de las aportaciones |
|
Número de socios o accionistas |
Debe contar como mínimo 2 y el máximo es ilimitado |
Debe contar como mínimo con 2 y máximo con 50 |
|
Capital |
Representado por acciones |
Dividido en partes sociales |
|
Suscripción pública |
La LGSM contempla esta posibilidad para la S.A. bajo las reglas aplicables |
No puede constituirse ni aumentar su capital mediante suscripción pública |
|
Transmisión |
Es más sencilla su transmisión y entrada de nuevos accionistas |
Tiene una estructura societaria más cuidada y de acceso un poco más complicado |
|
Administración |
Administrador único o consejo de administración |
Uno o más gerentes |
|
Vigilancia |
La escritura constitutiva debe contemplar uno o varios comisarios |
Puede establecerse un Consejo de Vigilancia si el contrato social lo prevé |
Una de las confusiones más comunes es pensar que elegir una S.A. de C.V. o una S. de R.L. de C.V. determina por sí mismo cuánto pagará una empresa de impuestos.
No necesariamente, la denominación societaria y el régimen fiscal son conceptos relacionados, pero diferentes. Una sociedad mercantil debe determinar el régimen fiscal que le corresponde de acuerdo con sus características y actividades.
Por ejemplo, las personas morales que tributan bajo el régimen general deben cumplir obligaciones como llevar contabilidad, expedir comprobantes fiscales, presentar declaraciones y realizar los pagos correspondientes.
En el caso del ISR, la Ley del Impuesto sobre la Renta establece para las personas morales la tasa del 30% sobre el resultado fiscal, conforme a las disposiciones aplicables.
Por eso, afirmar que una S. de R.L. “paga menos impuestos” que una S.A. puede ser una simplificación incorrecta.
Una S.A. de C.V. puede ser una alternativa adecuada cuando la empresa busca una estructura basada en acciones y contempla una organización corporativa que pueda facilitar la incorporación o salida de accionistas.
También puede ser conveniente cuando existe una estrategia de crecimiento que requiere ordenar claramente la participación accionaria, establecer diferentes derechos corporativos o preparar la empresa para futuras operaciones de inversión.
Sin embargo, estos objetivos deben reflejarse correctamente en los estatutos y documentos corporativos. La constitución de una sociedad mercantil requiere formalizar su contrato social ante fedatario público y cumplir con los requisitos establecidos por la LGSM.
La S. de R.L. de C.V. puede resultar atractiva cuando existe un grupo reducido de socios y se busca mantener un mayor control sobre quién puede adquirir una participación en la empresa.
La propia naturaleza de las partes sociales genera una estructura distinta a la de una sociedad por acciones. Su transmisión está sujeta a las reglas de la LGSM, por lo que puede ofrecer mayor control sobre la incorporación de terceros.
Más que preguntarse solamente “¿S.A. o S. de R.L.?”, conviene revisar cinco variables:
|
Si tu prioridad es… |
Puede tener mayor sentido evaluar… |
|
Mantener una estructura accionaria |
S.A. de C.V. |
|
Facilitar una estructura con accionistas |
S.A. de C.V. |
|
Mantener un grupo cerrado de socios |
S. de R.L. de C.V. |
|
Controlar la entrada de terceros |
S. de R.L. de C.V. |
|
Empresa familiar o de pocos socios |
S. de R.L. de C.V. |
|
Proyecto con crecimiento e inversión |
S.A. de C.V., según el plan corporativo |
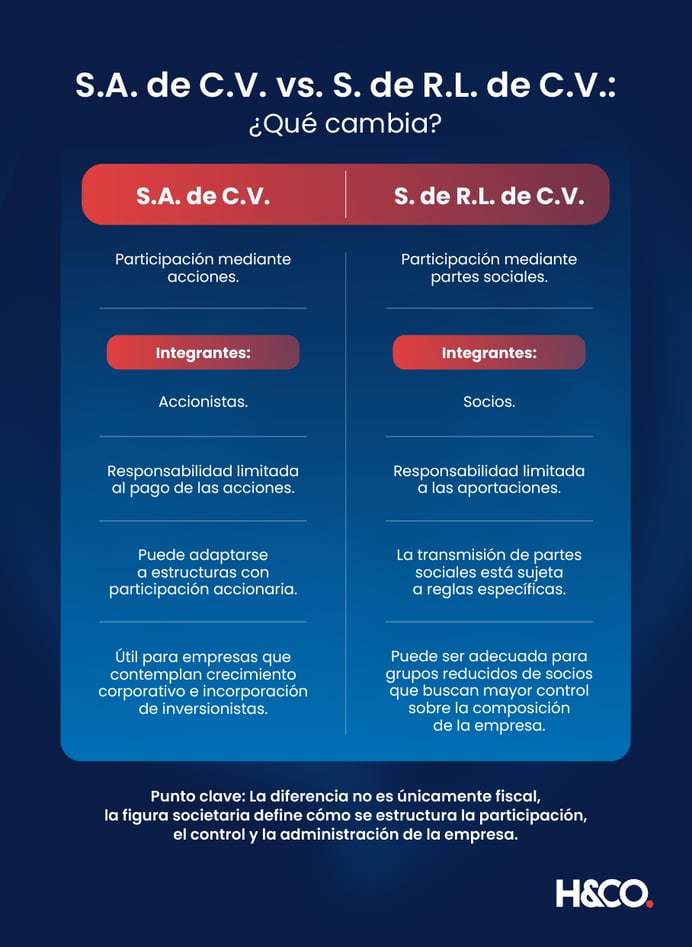
La diferencia entre una S.A. de C.V. y una S. de R.L. de C.V. en México va mucho más allá de las siglas, mientras la primera se estructura mediante acciones y puede ser adecuada para determinados modelos de crecimiento e inversión, la segunda utiliza partes sociales y puede ofrecer mayor control sobre la incorporación de nuevos socios.
Si estás por constituir una empresa, modificar su estructura o necesitas determinar qué figura societaria se adapta mejor a tus objetivos, contar con asesoría fiscal y legal especializada puede ayudarte a tomar la decisión antes de asumir obligaciones que después sean costosas de modificar.
Conoce los servicios de H&CO y recibe acompañamiento para tomar decisiones legales y fiscales con una visión integral de tu empresa.
No necesariamente. La forma societaria no determina por sí sola la carga fiscal. El tratamiento depende del régimen fiscal, las actividades, ingresos, deducciones y operaciones de la persona moral.
Una S. de R.L. de C.V. puede ser una alternativa cuando se busca mantener una estructura más cerrada y controlar la entrada de nuevos socios. Sin embargo, la decisión debe considerar también los planes de crecimiento y sucesión de la empresa.
Una S.A. de C.V. puede facilitar una estructura basada en acciones, pero la conveniencia depende del tipo de inversión, derechos que se quieran otorgar y estructura corporativa que se pretenda establecer.
Sí. Los socios están obligados al pago de sus aportaciones, conforme a las disposiciones de la LGSM.
Sí. Ambas son sociedades mercantiles reconocidas por la Ley General de Sociedades Mercantiles y tienen derechos y obligaciones como personas morales.
H&CO : 3 feb 2023, 14:34:10
Crear una empresa en México requiere cumplir con ciertos requisitos legales y administrativos. Este proceso puede ser desalentador para aquellos que...
H&CO : 27 ene 2025, 7:50:00
Poder registrar una dirección comercial es un punto de contacto oficial para notificaciones legales y correspondencia gubernamental, esta dirección...
H&CO : 12 feb 2025, 10:37:51
A medida que las empresas se expanden a través de las fronteras, la gestión de entidades en múltiples jurisdicciones se vuelve cada vez más compleja....