 Argentina
 Brazil
 BVI
 Canada
 Chile
 Colombia
 Costa Rica
 Curaçao
 Guatemala
 Honduras
 Mexico
 Nicaragua
 Panama
 Peru
 Uruguay
 USA
 Germany
 Luxembourg
 South Africa
 Spain
 Switzerland
 The Netherlands
 United Kingdom
 Hong Kong
 India
 New Zealand
 Singapore
 Turkey
 H&CO
En México un fondo de pensiones empresarial es una excelente opción para las organizaciones que buscan retener talento y potenciar su capital Humano, pues ayudan a sus colaboradores a tener mayor seguridad financiera, que es un factor al momento de elegir dónde trabajar.
Por esta razón, cada vez más compañías incorporan este tipo de prestaciones. Sin embargo, se requiere mucho más que definir una cantidad mensual: es necesario establecer quiénes pueden participar, cuánto aportará la empresa, qué condiciones tendrá el plan y cuáles son sus implicaciones laborales y fiscales.
A continuación, revisamos cómo funcionan, qué opciones existen y qué considerar para implementarlos correctamente en una empresa.
¿Qué es un fondo de pensiones empresarial?
Es un mecanismo mediante el que una empresa mexicana ayuda a sus empleados a acumular recursos para el retiro a partir de aportaciones periódicas, siguiendo reglas establecidas en un plan.
No debe confundirse con las aportaciones obligatorias de seguridad social, pues un fondo empresarial funciona como beneficio complementario, que ayuda a una mejor planificación financiera del trabajador a largo plazo, y que no se incluye como tal en el contrato de trabajo.
Por ejemplo, una empresa podría establecer que aporta el equivalente al 5% del salario mensual de cada empleado participante. Si una persona gana $30,000 mensuales, la empresa aportaría $1,500 al mes a su fondo.
También hay esquemas en los que el trabajador hace una aportación adicional y la empresa iguala una parte.
¿Cómo funciona un fondo de pensiones para empleados en México?
La empresa y el colaborador realizan aportaciones cada cierto tiempo y se administran e invierten durante un plazo determinado.
Generalmente, el funcionamiento requiere:
- Definir quiénes pueden participar.
- Establecer las aportaciones de empresa y trabajador.
- Determinar cómo se administrarán los recursos.
- Definir las condiciones para disponer de ellos.
- Informar periódicamente al colaborador sobre su saldo.
Asimismo, las reglas deben establecer qué sucede ante situaciones como renuncia, despido, jubilación o cambio de empresa.
¿Qué tipos de fondos de pensiones puede ofrecer una empresa?
En México existen diferentes tipos de fondos de pensiones, dependiendo de quién aporta y el nivel de compromiso asumido por la empresa respecto al beneficio futuro.
|
Tipo de esquema |
Característica clave |
Complejidad |
|---|---|---|
|
Aportación empresarial |
La empresa realiza aportaciones |
Baja-Media |
|
Aportación compartida |
Empresa y empleado aportan |
Media |
|
Aportación definida |
Se define cuánto se aportará |
Media |
|
Beneficio definido |
Se establece la prestación futura determinada |
Alta |
|
Mixto |
Se definen tanto las aportaciones como las prestaciones del plan |
Media |
Los esquemas de aportación definida suelen ser más sencillos de presupuestar porque la empresa conoce de antemano cuánto aportará.
Por otro lado, un esquema de beneficio definido puede implicar mayores responsabilidades financieras y administrativas, exigir más gestión y sumar responsabilidades legales para la empresa.
¿Qué beneficios tiene un fondo de pensiones para la empresa?
Las empresas mexicanas obtienen un retorno tangible al implementar los fondos de pensiones a través de beneficios fiscales.
Uno de los principales atractivos es que este esquema ofrece beneficios fiscales para la empresa, ya que las aportaciones patronales pueden generar deducciones en impuestos; en ese marco, la Ley de Impuesto sobre la Renta (LISR) en México contempla la deducción de las aportaciones destinadas a la creación o incremento de fondo de pensiones, siempre que sean complementarias a las establecidas por la Ley del Seguro Social.
No obstante, la deducción no siempre equivale al 100% de la aportación. De acuerdo con el artículo 25, fracción X, del LISR, hay un límite del 47% de la aportación realizada, que sube a 53% cuando las prestaciones otorgadas por la empresa que constituyen ingresos exentos para los trabajadores no disminuyen respecto del ejercicio fiscal anterior.
Además del componente fiscal, el fondo de pensiones brinda otros beneficios empresariales:
Retención de talento
Se trata de un incentivo a largo plazo que puede ser muy atractivo para perfiles más especializados.
Atracción de candidatos
Ayuda a crecer el paquete de compensación frente a otras empresas, que solo brindan prestaciones tradicionales, fortalece la percepción de su valor total y puede apoyar la atracción de personas con metas de largo plazo.
Propuesta de valor al empleado
Ayuda a diferenciar a la empresa, al demostrar que también se preocupa por el bienestar financiero futuro de sus colaboradores, lo que puede reforzar su satisfacción.
Es importante no confundir este tratamiento con el de un fondo de ahorro, ya que tienen reglas fiscales distintas.
¿Qué beneficios tiene un fondo de pensiones para los empleados?
En México este beneficio permite a los colaboradores construir ahorro para el retiro de una forma simple y sistemática, aportar mayor estabilidad financiera en el retiro y, en algunos casos, aprovechar las aportaciones adicionales de la empresa.
Así se obtienen ventajas como:
Ingreso garantizado en la vejez
Garantiza recibir recursos extra o complementarios a los del Estado para cubrir gastos diarios luego de la jubilación.
Tranquilidad financiera
Reduce la incertidumbre sobre el futuro y reduce el estrés financiero que puede ocasionar pensar en la etapa de retiro, fortaleciendo también la salud financiera.
Fomento del ahorro
Es un buen incentivo para crear patrimonio a largo plazo a través de aportaciones periódicas durante la vida laboral activa.
¿Cómo implementar un fondo de pensiones en una empresa?
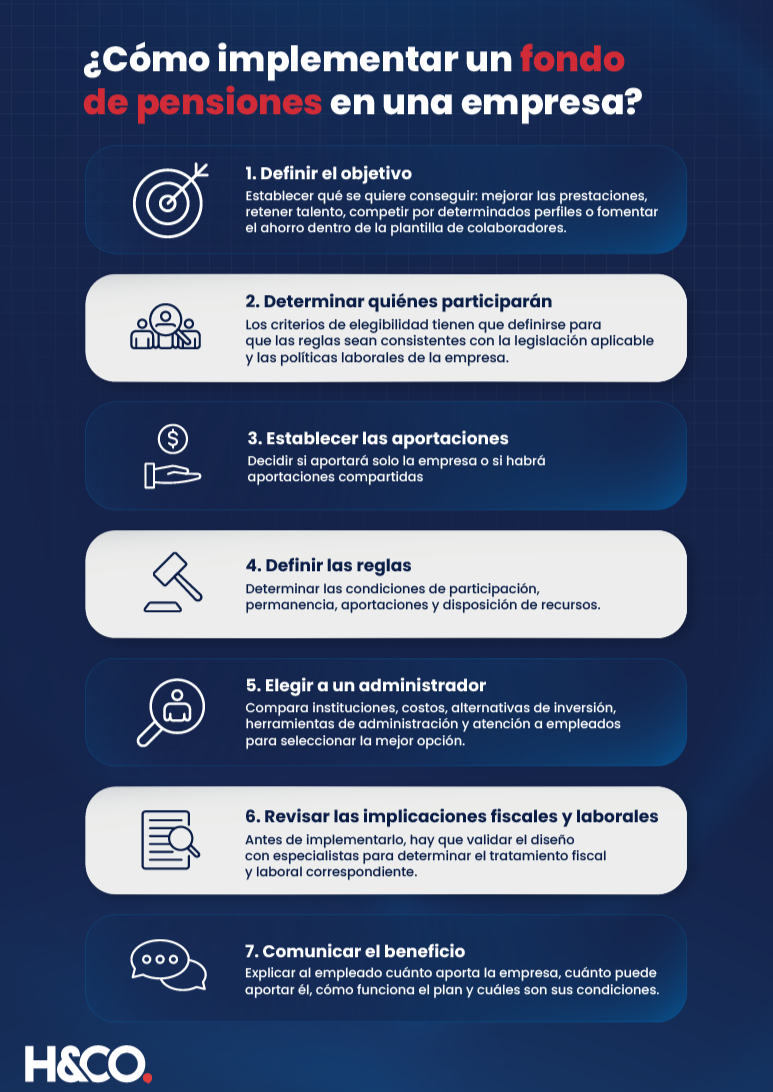
¿Cuánto debe aportar una empresa a un fondo de pensiones?
En México no existe un porcentaje definido; la aportación se debe definir con base en el presupuesto, objetivos y características del fondo de pensiones.
Puede ser, por ejemplo: una cantidad fija, un porcentaje del salario, una aportación equivalente a la del empleado o un porcentaje que incrementa según la antigüedad.
Por ejemplo:
|
Salario mensual |
Aportación empresa (5%) |
Aportación anual |
|
$15,000 |
$750 |
$9,000 |
|
$25,000 |
$1,250 |
$15,000 |
|
$40,000 |
$2,000 |
$24,000 |
Estos son únicamente ejemplos para dimensionar el costo. El porcentaje adecuado dependerá de la estructura y objetivos de cada organización.
Incluso, hay un esquema de matching, donde por cada peso que aporte el empleado, la empresa aporta otro peso hasta determinado límite.
¿Qué aspectos legales y fiscales revisar en México?
El plan de pensiones tiene que analizarse a partir de la perspectiva laboral, fiscal y de seguridad social antes de su implementación.
Veamos los puntos más importantes:
1. Tiene que ser complementario a la seguridad social
El fondo de pensiones no sustituye las obligaciones que tienen las empresas mexicanas ante el sistema de seguridad social.
Solo es complementario a lo establecido por la Ley del Seguro Social, por tanto, las organizaciones no pueden dejar de aportar al IMSS.
2. Deducción fiscal limitada
Como dijimos, las aportaciones hechas al fondo de pensión se pueden deducir, pero hay un límite:
- 47% de la aportación realizada, como regla general.
- 53% de la aportación, cuando las prestaciones otorgadas a los trabajadores que constituyen ingresos exentos para ellos no disminuyen respecto del ejercicio fiscal inmediato anterior.
Estas deducciones reducen la base gravable del ISR, siempre que se cumplan los requisitos aplicables; si hay errores en facturas, pagos o comprobantes, el cálculo puede verse afectado y generar diferencias fiscales.
3. La reserva debe administrarse bajo condiciones específicas
La Ley del ISR establece reglas sobre cómo manejar los recursos.
Según el artículo 29 de la LISR, los bienes que constituyan el fondo deben afectarse a un fideicomiso irrevocable en una institución de crédito autorizada, es decir, las empresas transfieren el dinero del fondo a una cuenta bancaria especial (fideicomiso) y pierden el derecho a reclamar o retirar el dinero para otros fines, o ser administrados por determinadas instituciones autorizadas.
Asimismo, el rendimiento obtenido debe permanecer dentro del fondo y destinarse a los fines para los que se constituyó; para generarlo, los recursos suelen mantenerse invertidos en un portafolio diversificado conforme a las reglas aplicables del fondo.
4. Hay reglas sobre las inversiones
La legislación mexicana establece restricciones sobre cómo invertir la reserva.
Por ejemplo, las inversiones en valores emitidos por la propia empresa o empresas relacionadas no puede superar el 10% del monto total de la reserva, además de que están sujetas a las condiciones previstas en la legislación.
Esto, con el fin de separar los recursos destinados al retiro de los trabajadores de las necesidades ordinarias de la empresa. Según el tipo de fondo y los instrumentos elegidos, los empleados pueden quedar expuestos al riesgo del mercado, aunque la diversificación ayuda a moderarlo.
5. La constitución o modificación del fondo debe informarse al SAT
El SAT establece un trámite para informar sobre la constitución o cambios en el fondo de pensiones.
Cualquier modificación o creación tiene que presentarse dentro de los 10 días posteriores al acontecimiento, mediante el Buzón Tributario.
Además, cuando se transfieren el fondo y sus rendimientos de una institución administradora a otra, existe otro aviso que debe presentarse dentro de los 15 días anteriores a la transferencia.
6. Revisar las reglas aplicables a los trabajadores
Las cantidades recibidas no siempre están libres de ISR, y las reglas del plan deben definir cómo se adquieren los derechos de los participantes sobre los beneficios.
Hay tratamientos específicos para jubilaciones, pensiones y haberes de retiro, incluidos exenciones y límites.
Por ejemplo, el artículo 93 establece una exención para ciertos ingresos por jubilaciones, pensiones y haberes de retiro hasta los límites que establece la propia disposición; el excedente puede estar sujeto al impuesto, según los supuestos en que los recursos se entreguen, como el retiro o la terminación de la relación laboral.
¿Cómo elegir un proveedor para administrar el fondo de pensiones?
No se debe elegir solo por el porcentaje de comisión, sino que hay que comparar administración, inversiones, transparencia, experiencia con planes empresariales, la gestión operativa del proveedor y su capacidad de dar control y reportes claros sobre aportaciones, saldos y movimientos.
Antes de optar por una opción, hay que solicitar información sobre:
- Comisiones
- Opciones de inversión
- Rendimientos históricos
- Reportes para Recursos Humanos
- Plataforma para empleados
- Atención y soporte
- Seguridad de la información
- Condiciones de salida o modificación del plan
- Participación de Finanzas, Nómina, Legal y Recursos Humanos en la implementación y administración del plan
Un buen proveedor debe facilitar tanto la operación administrativa de RH como la comprensión del beneficio por parte del empleado.
Fondo de pensiones vs. otras prestaciones de ahorro para el retiro
|
Mecanismo |
Quién lo impulsa |
Objetivo |
|---|---|---|
|
AFORE |
Sistema de seguridad social + trabajador |
Ahorro para el retiro |
|
Fondo empresarial |
Empresa |
Complementar ahorro del trabajador |
|
Aportaciones voluntarias |
Trabajador |
Incrementar ahorro para el retiro |
|
PPR |
Persona |
Construir ahorro privado para el retiro |
Por ello, una empresa no debería plantear su fondo como un reemplazo de la AFORE. Lo más adecuado es entenderlo como una pieza adicional que puede complementar otras herramientas de ahorro personal, según las metas de retiro de cada persona.
Fondo de pensiones como estrategia de compensación y retención en recursos humanos
Un fondo de pensiones es más que una prestación adicional; bien diseñado, puede ser una herramienta para que los colaboradores construyan un patrimonio para el retiro y, como empresa, apoyar el crecimiento al fortalecer la retención de talento valioso.
La clave está en diseñarlo según la capacidad financiera de la empresa y revisar las implicaciones fiscales y laborales, de modo que este beneficio se integre a las estrategias de compensación y de gestión del capital humano.
Para ello, es ideal contar con expertos en capital humano, que ayuden en la implementación del fondo de pensiones de manera correcta y ajustada a las leyes.
En H&CO, contamos con especialistas, que pueden orientar para que el proceso se realice de manera correcta y que sea mucho más sencillo para tu empresa.
Para obtener más información, póngase en contacto con nosotros. Es más fácil potenciar la retención de talento en la empresa con un fondo de pensiones efectivo, que ayude tanto a la organización como a los trabajadores y favorezca un mejor ambiente laboral, así como una percepción más sólida de las recompensas ofrecidas por la empresa.
Preguntas frecuentes sobre fondos de pensiones empresariales
¿Un fondo de pensiones es obligatorio para las empresas en México?
No. Un fondo empresarial complementario no debe confundirse con las obligaciones patronales relacionadas con seguridad social y retiro en México.
¿Cuánto debe aportar una empresa?
No existe un porcentaje único. La empresa puede diseñar el esquema de acuerdo con su presupuesto, objetivos y las reglas legales y fiscales aplicables.
¿El trabajador también puede aportar?
Sí, dependiendo del diseño del plan. Una modalidad frecuente es que empresa y empleado realicen aportaciones.
¿Qué pasa con el fondo si el empleado renuncia?
Depende de las reglas establecidas en el plan. Por eso es fundamental definir desde el inicio las condiciones aplicables a la terminación de la relación laboral.
¿Las aportaciones son deducibles para la empresa?
Pueden existir tratamientos fiscales específicos, pero la deducibilidad depende de que se cumplan los requisitos y límites establecidos por la legislación vigente; además del tratamiento del fondo, las empresas pueden deducir sueldos y salarios pagados cuando cumplen con las disposiciones fiscales aplicables. En general, el pago debe realizarse por transferencia o tarjeta para ser deducible.